
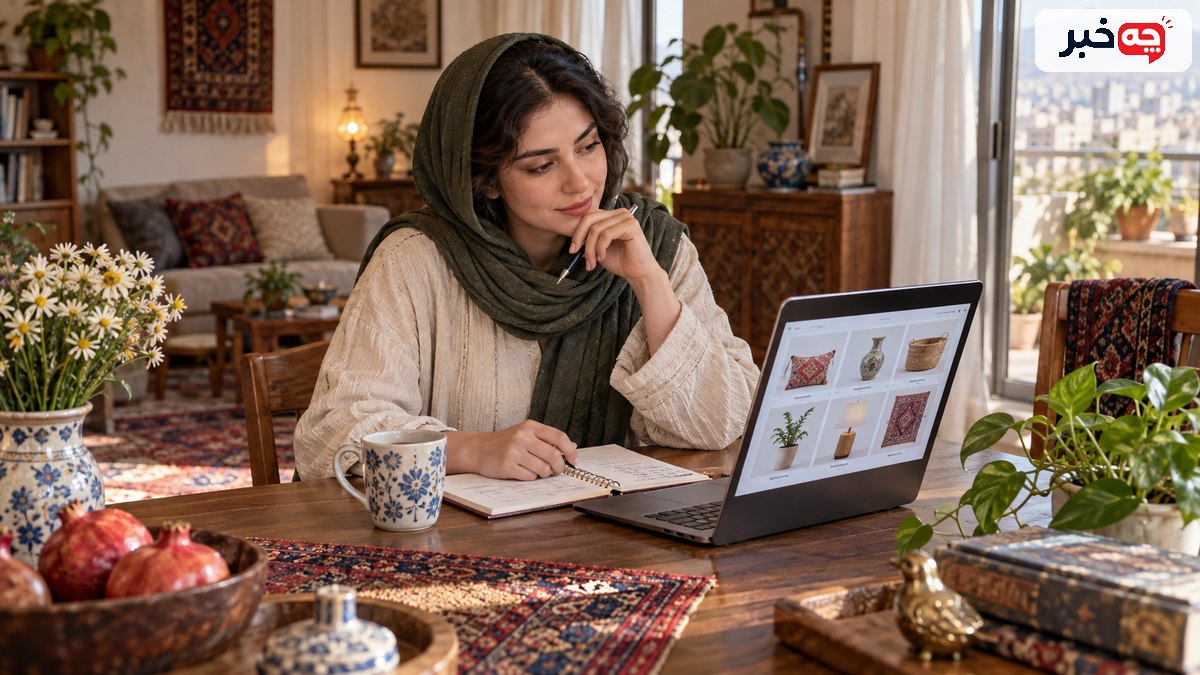
برای کنترل خرید هیجانی وسایل خانه، بین دیدن کالا و پرداخت فاصله بگذارید. وسیله را در فهرست انتظار بنویسید، جای آن در خانه و هزینه کلش را مشخص کنید و پس از یک یا دو روز دوباره تصمیم بگیرید. اعلان فروشگاه و سبدهای ذخیرهشده را هم بازبینی کنید. هدف حذف هر خرید دلخواه نیست؛ میخواهید خرید با نیاز، فضا و بودجه واقعی خانه هماهنگ باشد.
- محرک خرید را پیش از تغییر عادت شناسایی کنید.
- خرید غیرضروری را دستکم یک روز به تعویق بیندازید.
- قیمت را با هزینه نگهداری و فضای اشغالشده بسنجید.
- خرید مکرر همراه فشار مالی یا رنج روانی نیاز به کمک تخصصی دارد.
خرید هیجانی وسایل خانه چه نشانهای دارد؟
خرید هیجانی معمولاً با دیدن تخفیف، تصویر جذاب یا احساس لحظهای آغاز میشود و پیش از بررسی نیاز واقعی به پرداخت میرسد. اگر وسیله مشابهی دارید، جای مشخصی برای آن نیست یا پس از رسیدن بسته بهندرت استفاده میشود، احتمالاً تصمیم عجولانه بوده است. یک خرید تصادفی بهتنهایی به معنی اختلال یا مشکل جدی نیست.
وسایل خانه بهدلیل ظاهر زیبا و وعده تغییر فوری فضا وسوسهبرانگیزند. اما تصویر فروشگاه معمولاً با اندازه، رنگ و نور خانه شما فرق دارد. قبل از خرید، ابعاد واقعی کالا را روی زمین یا دیوار تصور کنید. اگر برای جا دادن آن باید وسیله سالم دیگری را کنار بگذارید، این هزینه را هم در تصمیم ببینید.
انجمن روانشناسی آمریکا ثبت مخارج و دوری از موقعیتهای تحریککننده خرید را از راههای عملی مدیریت خرج میداند. این توصیه به معنی سرزنش فرد نیست؛ طراحی محیطی که تصمیم عجولانه را سختتر کند، از تکیه صرف بر اراده در لحظه آسانتر است.
چطور محرکهای خرید خود را پیدا کنیم؟
برای دو هفته هر بار که وسوسه خرید پیدا میکنید، زمان، احساس، مکان یا صفحهای که دیدهاید و کالای مورد نظر را ثبت کنید. لازم نیست چیزی بخرید تا این ثبت مفید باشد. ممکن است متوجه شوید شبهای خستگی، روز دریافت حقوق یا دیدن ویدئوهای چیدمان خانه محرک اصلی شما هستند.
در یادداشت، دلیل اعلامشده را از احساس همان لحظه جدا کنید. «به قفسه نیاز دارم» ممکن است نیاز واقعی باشد؛ «الان تخفیف دارد و شاید بعداً نباشد» فشار زمانی فروشنده است. اگر پس از یک روز همچنان نیاز و جای کالا روشن بود، تصمیم احتمالاً سنجیدهتر است.
خرید برای آرام کردن تنش یا جبران روز سخت همیشه مشکلساز نیست، اما اگر به الگوی تکراری و پنهانکاری مالی تبدیل شود باید جدی گرفته شود. هنگام احساس فشار، فعالیت دیگری مانند پیادهروی کوتاه یا تماس با دوست را امتحان کنید. هدف پیدا کردن راهی برای رسیدگی به احساس است، نه پوشاندن آن با بسته تازه.
قانون انتظار قبل از پرداخت چگونه اجرا میشود؟
برای کالاهای غیرضروری یک بازه انتظار مشخص تعیین کنید؛ مثلاً یک روز برای خرید کوچک و چند روز برای خرید گرانتر. کالا را در سبد رها نکنید که اعلان یادآوری به شما فشار بیاورد. نام، قیمت و دلیل نیاز را در فهرست جدا بنویسید و سپس صفحه فروشگاه را ببندید.
در پایان بازه، سه پرسش بپرسید: آیا هنوز به آن نیاز دارم، مشابهش را دارم و کجا نگهش میدارم؟ اگر پاسخ روشن نیست، خرید را عقب بیندازید. این روش مانع خرید لازم نمیشود؛ فقط فرصت میدهد هیجان اولیه از نیاز واقعی جدا شود.
فهرست انتظار را ماهی یک بار مرور کنید. بسیاری از کالاها ممکن است دیگر جذاب نباشند. اگر کالایی چند بار در فهرست مانده و کاربرد مشخص دارد، بودجه آن را برنامهریزی کنید. برای مدیریت فضای خانه، مقاله ایدههای نگهداری وسایل در خانه کوچک کمک میکند ظرفیت واقعی را ببینید.
چرا تخفیف همیشه دلیل خوبی برای خرید نیست؟
تخفیف فقط وقتی صرفهجویی است که کالا را از پیش لازم داشته باشید و قیمت نهایی با بودجه سازگار باشد. خرید وسیلهای که استفاده نمیشود، حتی با نصف قیمت هم خرج اضافی است. برچسب «فقط امروز» زمان فکر کردن را کوتاه میکند؛ قیمت و ویژگی را با گزینههای دیگر و سابقه قیمت مقایسه کنید.
هزینه حمل، نصب، باتری، مواد مصرفی یا نگهداری ممکن است قیمت واقعی را بالا ببرد. برای وسیله برقی، ظرفیت و مصرف انرژی را نیز بسنجید. اگر برای رسیدن به ارسال رایگان کالای اضافه میگذارید، هزینه آن را با مبلغ ارسال مقایسه کنید. خرید افزودنی گاهی از خود هزینه ارسال گرانتر است.
گفتوگوی انجمن روانشناسی آمریکا درباره رفتار خرید به خریدهای افزودنی و پیشنهادهای ظاهراً رایگان اشاره میکند. برای تصمیم بهتر، مبلغ نهایی سبد را نگاه کنید، نه درصد تخفیف هر قلم. تخفیف خوب بدون نیاز واقعی، اولویت مالی شما را تغییر نمیدهد.
چطور بودجه وسایل خانه را تعیین کنیم؟
ابتدا هزینههای ضروری و تعهدهای ماه را کنار بگذارید، سپس برای وسایل خانه مبلغی تعیین کنید که پرداخت آن بدهی ضروری یا پسانداز هدفمند را مختل نکند. بودجه میتواند برای چند ماه جمع شود تا وسیله گران اما لازم را بخرید. سقف بودجه، مجوز خرج کردن تمام مبلغ نیست.
خریدهای کوچک را هم ثبت کنید؛ چند گلدان، ظرف یا ابزار ارزان ممکن است در پایان ماه به مبلغ قابل توجهی برسند. مقاله چرا بودجهبندی ماهانه شکست میخورد نشان میدهد برنامهای که خریدهای متغیر را نادیده میگیرد دوام کمی دارد. مبلغ واقعی ماه گذشته، نقطه شروع بهتر از حدس خوشبینانه است.
برای خرید مشترک خانه، پیش از پرداخت درباره ضرورت، بودجه و محل کالا با افراد درگیر گفتوگو کنید. اختلاف سلیقه را با خرید پنهانی حل نکنید. اگر کالایی باید جایگزین وسیله خراب شود، از قبل معیار حداقل کیفیت و سقف قیمت را بنویسید. در فروشگاه، تصمیمگیری با معیار آماده آسانتر است.
خانه را پیش از خرید چگونه بررسی کنیم؟
از محل مورد نظر عکس بگیرید، اندازه آن را ثبت کنید و وسایل مشابه موجود را بشمارید. گاهی جابهجایی یا تعمیر یک وسیله نیاز را برطرف میکند. اگر کالا فضای رفتوآمد را میگیرد یا تمیزکاری آن دشوار است، ظاهر جذابش کافی نیست. برای هر خرید، محل استفاده و محل نگهداری جداگانه مشخص کنید.
یک روش عملی این است که برای دستههای تکراری، مانند ماگ، کوسن و جعبه نظمدهنده، حد ظرفیت تعیین کنید. با پر شدن قفسه، خرید تازه باید جایگزین وسیلهای شود که واقعاً کنار میرود. این قانون به معنی دور ریختن شتابزده نیست؛ فقط هزینه فضا را وارد تصمیم میکند.
اگر هدف شما مرتب شدن خانه است، خرید جعبههای بیشتر پیش از کم کردن اقلام اضافه معمولاً مسئله را پنهان میکند. مقاله مرتب کردن کمد لباس نمونهای از تفکیک وسایل پیش از انتخاب ابزار نگهداری است. همان منطق را برای کابینت و قفسه نیز به کار ببرید.
خرید اینترنتی را چگونه کمشتابتر کنیم؟
اعلان تخفیف فروشگاههایی را که بهندرت از آنها خرید لازم دارید خاموش کنید و کارت ذخیرهشده را از حسابهایی که شما را به خرید فوری میکشانند بردارید. این اصطکاک کوچک فرصت فکر کردن میدهد. حذف کامل فروشگاهها لازم نیست؛ دسترسی آسان باید متناسب با نیاز واقعی شما باشد.
در شبکه اجتماعی، دنبال کردن پیوسته تصاویر خانههای چیدهشده ممکن است احساس کمبود مصنوعی بسازد. خانه واقعی محدودیت فضا، بودجه و استفاده روزمره دارد. اگر پس از دیدن یک محتوا فوراً قصد خرید پیدا کردید، صفحه را ببندید و به فهرست انتظار برگردید.
قبل از ثبت سفارش، سیاست بازگشت، اندازه کالا، جنس، هزینه حمل و زمان تحویل را بخوانید. بازگرداندن کالا نیز زمان و گاهی هزینه دارد. عکس مشتریان واقعی میتواند درباره ابعاد و کیفیت سرنخ بدهد، اما جای مشخصات دقیق را نمیگیرد. خرید آگاهانه به پرسشهای کاربردی پاسخ میدهد، نه فقط به حس خوب تصویر.
اگر دوباره خرید هیجانی کردیم چه کنیم؟
یک لغزش را به دلیل شکست کل برنامه تبدیل نکنید. ابتدا ببینید کالا قابل بازگشت است یا استفاده واقعی دارد. سپس محرک آن روز را در یادداشت اضافه کنید و یکی از موانع خرید فوری را اصلاح کنید. تنبیه خود یا ممنوعیت سختگیرانه ممکن است چرخه محرومیت و خرید دوباره بسازد.
اگر کالا به خانه رسیده، پیش از باز کردن بسته و استفاده، شرایط بازگشت را بررسی کنید. تصمیم را فقط به دلیل «حالا که خریدهام» قطعی نکنید. اگر بازگشت ممکن نیست، برای فروش یا واگذاری آن برنامه بگذارید و هزینه را در حساب ماه ثبت کنید. پنهان کردن خرید از بودجه، تصویر مالی را غلط میکند.
هر ماه تعداد خریدهای برنامهریزیشده و ناگهانی را مقایسه کنید. هدف میتواند کاهش تدریجی سهم خرید ناگهانی باشد. اگر روش انتظار برای برخی دستهها کار نمیکند، بازه یا محرک آن دسته را تغییر دهید. یک برنامه کوچک که اجرا میشود از فهرست بلند قوانین غیرقابل اجرا بهتر است.
برای سنجش واقعی، فقط تعداد خرید را نشمارید. مبلغ کل، تعداد کالاهای استفادهشده و تعداد مرجوعیها را هم ثبت کنید. ممکن است خریدهای ناگهانی کمتر شوند، اما هزینه هر خرید بالاتر برود. یک ماه خاص مانند جابهجایی خانه را با ماه عادی بهصورت مستقیم مقایسه نکنید. هدف این است که تصمیمهای بیبرنامه کمتر شوند، نه اینکه هیچ خرجی برای دلخواه خود نداشته باشید.
چه زمانی خرید هیجانی به کمک تخصصی نیاز دارد؟
اگر خرید تکراری باعث بدهی جدی، پنهانکاری، تعارض خانوادگی یا احساس از دست دادن کنترل شده، گفتوگو با متخصص سلامت روان یا مشاور مالی مناسب است. نمیتوان از روی تعداد بستهها به تنهایی تشخیص داد. میزان آسیب و دشواری توقف رفتار مهم است.
گاهی خرید با دورههای تغییر شدید خلق، اضطراب یا فشار روانی همراه میشود. در این حالت رسیدگی به زمینه رفتاری از صرف محدود کردن کارت بانکی مهمتر است. متخصص میتواند به شناسایی الگو و طراحی راهکار متناسب کمک کند. درخواست کمک به معنی ناتوانی در مدیریت خانه نیست.
برای شروع، فهرست خریدها، بدهیها و موقعیتهای محرک را آماده کنید. اگر با فرد دیگری بودجه مشترک دارید، درباره محدودیتها و تعهدها شفاف گفتوگو کنید. هدف این است که نیازهای خانه تأمین شود و تصمیمهای مالی قابل پیشبینیتر شوند، نه اینکه هر وسیله غیرضروری ممنوع شود.
برای کنترل خرید هیجانی وسایل خانه، محرکها را ثبت کنید، بین دیدن و پرداخت فاصله بگذارید و قیمت را کنار نیاز، جای کالا و بودجه ببینید. اعلانها و پرداخت یککلیکی را محدود کنید. اگر خرید به بدهی یا احساس از دست دادن کنترل رسیده، کمک تخصصی بگیرید.
آیا هر خرید غیرضروری خرید هیجانی است؟
چقدر خرید را به تعویق بیندازیم؟
آیا تخفیف بزرگ دلیل کافی برای خرید است؟
چه زمانی کمک تخصصی لازم است؟
- انجمن روانشناسی آمریکا؛ اراده و تصمیمهای مالی
- انجمن روانشناسی آمریکا؛ رفتار خرید و خریدهای افزودنی