
پیشفاکتور معمولاً پیشنهاد فروشنده درباره کالا یا خدمت، قیمت و شرایط معامله است. فاکتور یا صورتحساب پس از شکلگیری معامله، جزئیات فروش را ثبت میکند. در ایران، «فاکتور رسمی» در گفتوگوی روزمره گاهی برای صورتحساب دارای اطلاعات هویتی و مالیاتی به کار میرود، اما تکلیف قانونی هر کسبوکار و شکل صورتحساب به مقررات جاری و وضعیت او بستگی دارد. صرف نام برگه، اعتبار مالیاتی ایجاد نمیکند.
- پیشفاکتور برای اعلام قیمت و شرایط پیشنهادی است.
- صورتحساب جزئیات فروش یا خدمت انجامشده را ثبت میکند.
- پذیرش پیشفاکتور ممکن است در کنار دیگر مدارک اثر قراردادی داشته باشد.
- برای امور مالیاتی، نوع صورتحساب و ثبت قانونی آن را بررسی کنید.
پیشفاکتور چیست و چه زمانی صادر میشود؟
پیشفاکتور برگهای است که فروشنده پیش از نهایی شدن فروش، مشخصات کالا یا خدمت، مقدار، قیمت پیشنهادی و شرایط پرداخت یا تحویل را به خریدار اعلام میکند. خریدار میتواند بر اساس آن پیشنهادها را مقایسه کند یا بودجه بگیرد. نام و قالب آن بهتنهایی ثابت نمیکند معامله انجام شده یا مبلغ پرداخت شده است.
برای مثال، شرکت تجهیزات اداری پیش از سفارش ده صندلی، قیمت واحد، هزینه حمل و مهلت اعتبار قیمت را در پیشفاکتور مینویسد. اگر خریدار هنوز انتخاب نکرده باشد، سند بیشتر نقش پیشنهاد دارد. اگر دو طرف آن را امضا و شرایط را قبول کنند، همان برگه همراه پیامها و پرداختها ممکن است بخشی از مدارک توافق شود. عنوان سند همه اثر آن را تعیین نمیکند.
بهتر است روی پیشفاکتور تاریخ، شماره، هویت طرفین، شرح دقیق مورد فروش و زمان اعتبار قیمت نوشته شود. اگر هزینه نصب یا حمل جداست، آن را جداگانه بیاورید. شرطهایی مانند نحوه تغییر قیمت یا زمان تحویل نیز باید روشن باشند. ابهام در این مرحله بعداً اختلاف بر سر همان مبلغی میسازد که ظاهراً هر دو طرف پذیرفته بودند.
فاکتور یا صورتحساب فروش چیست؟
فاکتور فروش جزئیات معاملهای را ثبت میکند که انجام شده یا طبق توافق قطعی شده است. شرح کالا یا خدمت، تعداد، مبلغ، تخفیف و اطلاعات طرفین معمولاً در آن میآید. فاکتور میتواند برای حسابداری، پیگیری پرداخت و رسیدگی به اختلاف مفید باشد. با این حال، وجود فاکتور بهتنهایی جای رسید پرداخت یا مدارک تحویل را نمیگیرد.
در گفتوگوی روزمره ممکن است هر برگه فروش را «فاکتور رسمی» بنامند. در مقررات مالیاتی ایران، اصطلاحها و الزامها دقیقترند و صورتحساب الکترونیکی در سامانه مؤدیان جایگاه مشخصی دارد. متن قانون پایانههای فروشگاهی و سامانه مؤدیان چارچوب قانونی را بیان میکند. برای وضعیت اجرایی روز، بخشنامهها و اعلامیههای رسمی سازمان امور مالیاتی نیز باید بررسی شود.
اگر فروشنده سندی با عنوان «رسمی» بدهد اما اطلاعات لازم یا ثبت مورد نیاز برای آن معامله فراهم نباشد، خریدار نباید فقط به عنوان اعتماد کند. از فروشنده بپرسید این سند چه نوع صورتحسابی است و چگونه میتوان مشخصات یا ثبت آن را بررسی کرد. نوع سند مطلوب به ماهیت معامله و نیاز حسابداری خریدار بستگی دارد.
تفاوت اصلی در زمان و کارکرد چیست؟
پیشفاکتور معمولاً در مرحله پیشنهاد و مذاکره صادر میشود؛ صورتحساب فروش در مرحله ثبت معامله یا اجرای آن کاربرد دارد. پیشفاکتور میگوید فروشنده با چه قیمت و شرطی آماده معامله است. صورتحساب نشان میدهد چه کالا یا خدمتی با چه مبلغی فروخته یا ثبت شده است. این تمایز عملی است، هرچند در بعضی معاملهها مراحل خیلی نزدیک به هماند.
اگر پیشفاکتور امروز با قیمت مشخص صادر شود و خریدار هفته بعد سفارش دهد، باید دید قیمت تا چه روزی معتبر بوده و آیا فروشنده سفارش را پذیرفته است. اما وقتی کالا تحویل و فاکتور فروش صادر شده، سؤال اصلی معمولاً مبلغ نهایی، نوع کالا و پرداخت باقیمانده است. هر سند به پرسش متفاوتی پاسخ میدهد؛ نگهداری هر دو در پرونده مفید است.
در خرید سازمانی ممکن است پیشفاکتور برای گرفتن تأیید داخلی لازم باشد و پس از آن سفارش خرید صادر شود. مقاله تفاوت سفارش خرید و فاکتور جایگاه سفارش خرید را توضیح میدهد. این سه سند را نباید به جای هم به کار برد؛ هرکدام زمان، صادرکننده و کارکردی دارد که باید در جریان خرید مشخص باشد.
آیا پیشفاکتور تعهد قانونی ایجاد میکند؟
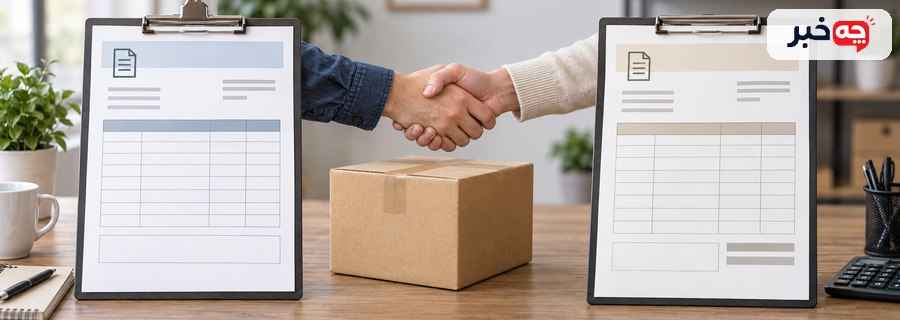
پاسخ به متن سند و رفتار طرفین بستگی دارد. یک پیشفاکتور یکطرفه که هنوز پذیرفته نشده، معمولاً فقط پیشنهاد است. اما امضا، تأیید کتبی، پرداخت بیعانه یا اجرای بخشی از توافق میتواند نشان دهد طرفین بر شرایطی توافق کردهاند. در اختلاف حقوقی، مجموعه قرارداد و مدارک بررسی میشود، نه فقط واژه «پیشفاکتور».
برای نمونه، اگر خریدار برگهای با مشخصات دقیق کالا، قیمت و موعد تحویل را امضا کند و فروشنده هم پیشپرداخت بگیرد، نمیتوان بیبررسی گفت هیچ تعهدی وجود ندارد. از سوی دیگر، دریافت یک فایل قیمت در پیامرسان به معنی پذیرش آن نیست. هر دو طرف باید روشن کنند قبول پیشنهاد چگونه اعلام میشود و مبلغ پرداختی چه عنوانی دارد.
اگر معامله ارزش زیادی دارد، شرطهای اصلی را در قرارداد جدا یا در متن تأیید سفارش ثبت کنید. درباره فسخ، تأخیر، تغییر مشخصات و استرداد وجه بنویسید. مقاله پس گرفتن بیعانه معامله نشان میدهد چرا متن توافق در اختلافهای بعدی اهمیت دارد. برای تصمیم درباره پرونده مشخص، مشورت حقوقی بر اساس اسناد همان معامله لازم است.
چه اطلاعاتی باید در هر سند بررسی شود؟
نام و شناسه طرفین، تاریخ، شماره سند، شرح دقیق کالا یا خدمت، مقدار، قیمت واحد و مبلغ کل را بررسی کنید. تخفیف، هزینه حمل، مالیات یا عوارض احتمالی و شرایط پرداخت نیز باید روشن باشد. در پیشفاکتور، مهلت اعتبار قیمت و زمان تحویل مهمتر میشود. در صورتحساب فروش، تطبیق اقلام با کالای تحویلی و مبلغ پرداختی اهمیت دارد.
شرحی مانند «خدمات طبق توافق» ممکن است برای پیگیری کافی نباشد. بهتر است دامنه خدمت، مدت اجرا و خروجی قابل تحویل نوشته شود. برای کالا نیز مدل، رنگ، ظرفیت یا هر ویژگی مؤثر بر قیمت را بیاورید. اگر چند قلم با نرخ متفاوت وجود دارد، جمعزدن آنها را بررسی کنید. اشتباه عددی کوچک در سند میتواند در پرداخت و حسابداری تکرار شود.
امضا یا مهر نیز جای بررسی محتوا را نمیگیرد. ابتدا نسخه نهایی را بخوانید و سپس تأیید کنید. اگر سند الکترونیکی است، راه نگهداری و دسترسی دوباره به آن را مشخص کنید. مقاله صدور فاکتور حرفهای درباره ثبت روشن اقلام و شرایط پرداخت نکتههای عملی بیشتری دارد.
فاکتور رسمی و صورتحساب الکترونیکی چه نسبتی دارند؟
«فاکتور رسمی» نام رایجی است، اما برای رعایت مقررات مالیاتی باید نوع سند مورد نیاز در قانون و سامانههای مربوط روشن شود. قانون پایانههای فروشگاهی از صورتحساب الکترونیکی و ثبت اطلاعات در سامانه مؤدیان سخن میگوید. جزئیات اجرا، مشمولان و مهلتها ممکن است با مقررات و اطلاعیههای بعدی تغییر کنند؛ بنابراین نسخه جاری را بررسی کنید.
درگاه سازمان امور مالیاتی کشور محل پیگیری اطلاعیهها و راهنماهای رسمی است. اگر خریدار برای ثبت هزینه یا اعتبار مالیاتی به صورتحساب نیاز دارد، پیش از خرید دقیقاً نوع سند مورد قبول حسابدار خود را بپرسد. فروشنده نیز باید تکلیف صدور را با وضعیت مالیاتی و نوع فعالیت خود هماهنگ کند.
نباید فرض کرد هر برگه دارای مهر، همان آثار صورتحساب الکترونیکی ثبتشده را دارد. همچنین نباید از عبارت کلی «غیررسمی» نتیجه گرفت معامله بیاعتبار است. سند ممکن است از نظر اثبات معامله مفید باشد اما برای تکلیف مالیاتی کافی نباشد. تفکیک این دو کاربرد، جلوی بسیاری از سوءتفاهمها را میگیرد.
آیا پیشفاکتور برای پرداخت کافی است؟
میتوان بر اساس پیشفاکتور و توافق طرفین وجهی پرداخت کرد، اما خود پیشفاکتور رسید پرداخت نیست. اگر بیعانه یا کل مبلغ را میپردازید، رسید بانکی یا رسید مکتوب نگه دارید و در آن شماره پیشفاکتور و موضوع پرداخت را ثبت کنید. سپس از فروشنده بخواهید تأیید دریافت و وضعیت سفارش را روشن اعلام کند.
در پرداخت سازمانی، تأیید داخلی پیشفاکتور، صدور سفارش خرید و ثبت رسید پرداخت ممکن است مراحل جدا باشند. اگر یکی از این حلقهها حذف شود، بعداً تشخیص اینکه چه چیزی سفارش داده شده دشوار میشود. بهویژه وقتی قیمت به ارز یا مواد اولیه وابسته است، تاریخ اعتبار پیشنهاد و نرخ نهایی را پیش از واریز دوباره بپرسید.
در خرید شخصی نیز از پرداخت به حسابی که نام صاحب آن با طرف معامله سازگار نیست، بدون توضیح و مدرک پرهیز کنید. این نکته به معنی بیاعتباری خودکار معامله نیست، اما پیگیری آن را سخت میکند. مکاتبهها، تصویر سند و رسید را کنار هم نگه دارید. اگر معامله لغو شد، همین مجموعه برای بررسی تعهدات دو طرف لازم میشود.
اگر مبلغ فاکتور با پیشفاکتور فرق داشت چه کنیم؟
ابتدا علت تفاوت را با سندهای میانی بررسی کنید: آیا مقدار یا مدل تغییر کرده، تخفیف عوض شده، هزینه حمل افزوده شده یا قیمت پیشنهادی منقضی بوده است؟ اگر تغییری با توافق شما انجام نشده، پیش از تأیید فاکتور توضیح مکتوب بخواهید. پرداخت بیاعتراض ممکن است بعداً توضیح اختلاف را دشوارتر کند.
تفاوت گاهی از محاسبه مالیات یا عوارضی ناشی میشود که در پیشنهاد اولیه روشن نبوده است. فروشنده باید اجزای قیمت را جدا نشان دهد و خریدار نیز بپرسد مبلغ اعلامشده نهایی بوده یا بدون هزینههای جانبی. عبارت «قیمت کل» بدون تعیین شمول حمل و مالیات ابهام دارد. اصلاح پیشفاکتور پیش از سفارش، سادهتر از حل اختلاف پس از تحویل است.
اگر تغییر پذیرفته شده، نسخه اصلاحی یا الحاقیه بگیرید تا مسیر قیمت روشن بماند. اگر نپذیرفتهاید، صرف صدور فاکتور با مبلغ بیشتر به معنی قبول آن از سوی شما نیست. در اختلاف جدی، قرارداد، پیامها، رسیدها و تحویل کالا را کنار هم بررسی کنید. نتیجه حقوقی به این مدارک و شرایط معامله وابسته است.
برای خریدار و فروشنده چه اشتباههایی رایج است؟
خریدار گاهی پیشفاکتور را با فاکتور نهایی اشتباه میگیرد و تصور میکند همه هزینهها قطعی شدهاند. فروشنده نیز ممکن است قیمت یا زمان تحویل را مبهم بنویسد و بعد انتظار داشته باشد خریدار تغییرات را بپذیرد. راه پیشگیری، روشن کردن مدت اعتبار پیشنهاد، شرایط تغییر و شیوه اعلام پذیرش پیش از پرداخت است.
اشتباه دیگر استفاده از عنوان «رسمی» بدون توجه به نیاز واقعی طرف مقابل است. کسبوکاری که برای حسابداری یا مالیات سند مشخص میخواهد، باید قبل از سفارش نوع صورتحساب را تعیین کند. وعده کلی «بعداً فاکتور میدهیم» ممکن است کافی نباشد. فروشنده هم نباید الزامی را که از وضعیت خود مطمئن نیست، با قطعیت به مشتری وعده دهد.
نبود شماره سند یا نسخه اصلاحی مشکل دیگری است. اگر سه پیشفاکتور با قیمتهای متفاوت ردوبدل شده، معلوم کنید کدام پذیرفته شده است. برای فاکتور نهایی نیز اصلاح اقلام باید قابل پیگیری باشد. نگهداری منظم فایلها شاید ساده به نظر برسد، اما هنگام مرجوعی، ضمانت یا رسیدگی حسابداری زمان و اختلاف را کم میکند.
پیش از تأیید نهایی چه پرسشهایی بپرسیم؟
بپرسید قیمت تا چه تاریخی معتبر است، دقیقاً چه چیزی تحویل میشود، مبلغ کل چه هزینههایی را دربرمیگیرد و پرداخت در چه مرحلهای انجام میشود. سپس نوع صورتحساب مورد نیاز خود را مطرح کنید. اگر فروشنده نمیتواند آن را صادر کند، بهتر است پیش از سفارش بدانید. این پرسشها برای خرید کوچک هم مفیدند، هرچند میزان جزئیات با ارزش معامله تغییر میکند.
اگر خدمت میخرید، معیار پایان کار و زمان تحویل را بنویسید. اگر کالا میخرید، مدل و تعداد را با موجودی و ضمانت تطبیق دهید. در هر دو حالت، نام طرف قرارداد و حساب دریافتکننده وجه را روشن کنید. نسخهای از پیشنهاد پذیرفتهشده و هر تغییر بعدی را ذخیره کنید تا فاکتور نهایی با آن قابل مقایسه باشد.
برای تکلیف مالیاتی یا اختلاف قراردادی، یک پاسخ عمومی کافی نیست. قانون، بخشنامه جاری، نوع فعالیت و متن توافق باید کنار هم دیده شوند. پیشفاکتور ابزار مفیدی برای شفاف کردن پیشنهاد است و صورتحساب ابزار ثبت معامله؛ دقت در زمان و کاربرد هرکدام کمک میکند سندی بگیرید که واقعاً برای نیاز شما کار کند.
پیشفاکتور قیمت و شرایط پیشنهادی را پیش از نهایی شدن معامله نشان میدهد. فاکتور یا صورتحساب، اطلاعات فروش را ثبت میکند. اثر قراردادی پیشفاکتور به پذیرش و رفتار طرفین وابسته است. برای استفاده مالیاتی، عنوان «فاکتور رسمی» کافی نیست و باید نوع صورتحساب و مقررات جاری بررسی شود.