
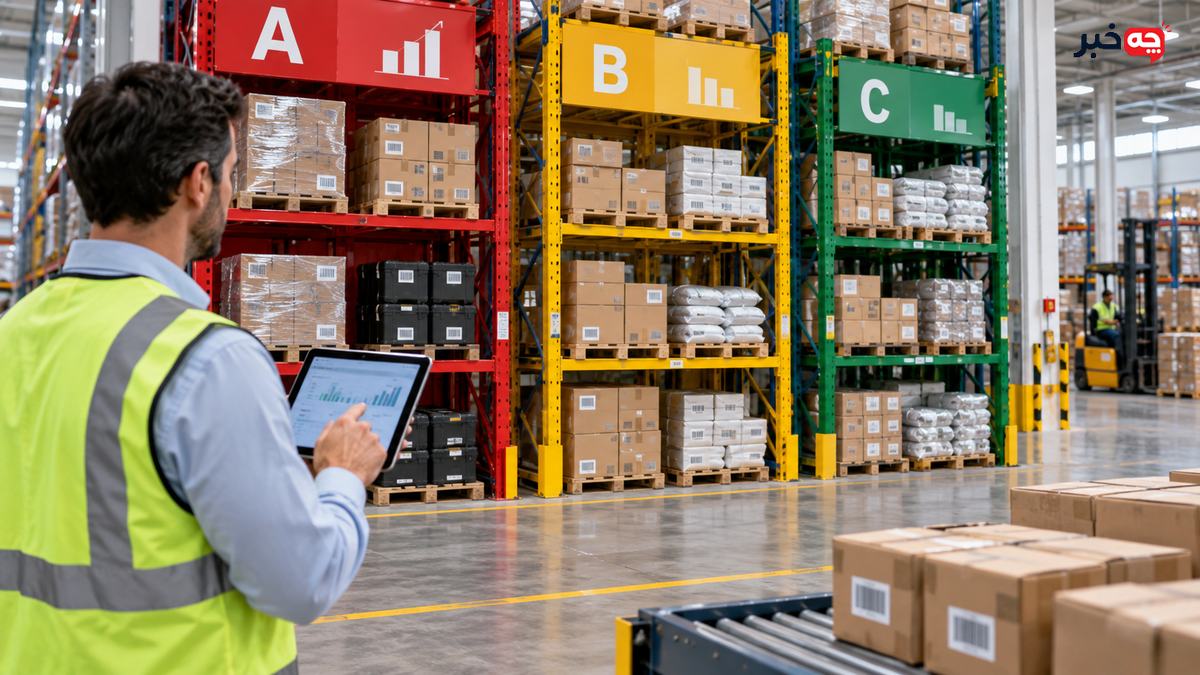
مدیریت موجودی ABC روشی برای اولویتبندی اقلام است. در نسخه کلاسیک، ارزش مصرف سالانه هر قلم از ضرب مصرف سالانه در بهای واحد به دست میآید؛ اقلام بر اساس این عدد مرتب و به گروههای A، B و C تقسیم میشوند. گروه A معمولاً تعداد کمی از اقلام با سهم بزرگی از ارزش است و کنترل دقیقتری میگیرد.
مدیریت موجودی ABC روشی برای اولویتبندی اقلام است. در نسخه کلاسیک، ارزش مصرف سالانه هر قلم از ضرب مصرف سالانه در بهای واحد به دست میآید؛ اقلام بر اساس این عدد مرتب و به گروههای A، B و C تقسیم میشوند. گروه A معمولاً تعداد کمی از اقلام با سهم بزرگی از ارزش است و کنترل دقیقتری میگیرد.
منطق پارتو، نه درصد ثابت
بسیاری از راهنماها برای A حدود ۱۰ تا ۲۰ درصد اقلام با ۵۰ تا ۷۰ درصد ارزش را مثال میزنند، اما مرزها باید از داده کسبوکار بیاید. ۸۰/۲۰ قانون طبیعی و اجباری نیست. هدف ایجاد سطحهای متفاوت کنترل است.
جزئیات محصول، محیط یا وضعیت هر فرد میتواند نتیجه را عوض کند. دستور سازنده و داده همان موقعیت را مبنا بگذارید و از تعمیم یک تجربه منفرد به همه شرایط پرهیز کنید.
محاسبه ارزش مصرف سالانه
برای هر SKU، مقدار مصرف یا فروش سالانه را در هزینه واحد ضرب کنید. سپس اقلام را نزولی مرتب و سهم تجمعی ارزش را محاسبه کنید. داده برگشت، ضایعات و واحد اندازهگیری باید پاکسازی شود تا رتبهبندی گمراهکننده نشود.
برای اجرای این نکته، شرایط فعلی را ثبت کنید و تنها یک عامل را تغییر دهید. نتیجه را در زمان و شرایط مشابه دوباره بسنجید؛ این کار کمک میکند اثر واقعی اقدام از تغییرات اتفاقی جدا شود.
تعیین گروهها
مدیر میتواند تا یک سهم تجمعی مشخص را A، بخش بعد را B و باقی را C بنامد. مرز باید با ظرفیت کنترل، ریسک کمبود و سیاست خرید هماهنگ باشد. تغییر دورهای مرزها طبیعی است و باید مستند شود.
جزئیات محصول، محیط یا وضعیت هر فرد میتواند نتیجه را عوض کند. دستور سازنده و داده همان موقعیت را مبنا بگذارید و از تعمیم یک تجربه منفرد به همه شرایط پرهیز کنید.
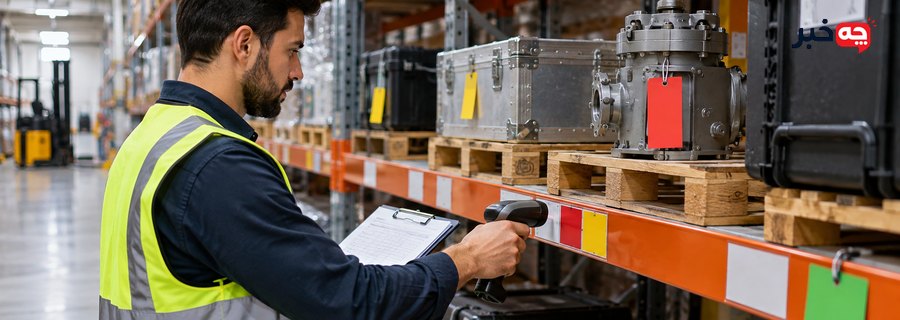
تصویر میانمتن: شمارش چرخهای
اقلام A را با دفعات بیشتر و تلورانس کمتر شمارش کنید، B را با برنامه متوسط و C را با دورههای بلندتر. شمارش چرخهای اختلاف سیستم و موجودی واقعی را زودتر پیدا میکند و از توقف کامل انبار برای انبارگردانی میکاهد.
برای اجرای این نکته، شرایط فعلی را ثبت کنید و تنها یک عامل را تغییر دهید. نتیجه را در زمان و شرایط مشابه دوباره بسنجید؛ این کار کمک میکند اثر واقعی اقدام از تغییرات اتفاقی جدا شود.
سیاست سفارش هر گروه
برای A پیشبینی نزدیکتر، نقطه سفارش دقیقتر و تأیید تغییرات مهم مناسب است. برای C میتوان فرایند سادهتر یا سفارش دستهای داشت، اگر هزینه نگهداری و تاریخ انقضا اجازه دهد. یک سیاست واحد برای همه SKUها منابع را هدر میدهد.
جزئیات محصول، محیط یا وضعیت هر فرد میتواند نتیجه را عوض کند. دستور سازنده و داده همان موقعیت را مبنا بگذارید و از تعمیم یک تجربه منفرد به همه شرایط پرهیز کنید.
ارزش مالی تنها معیار نیست
قطعه ارزان اما حیاتی میتواند با نبود خود خط تولید را متوقف کند. اقلام دارای زمان تأمین طولانی، ریسک ایمنی، فسادپذیری یا الزام قانونی باید با معیارهای چندگانه ارتقا یابند. تحلیل ABC صرفاً مالی این خطر را پنهان میکند.
برای اجرای این نکته، شرایط فعلی را ثبت کنید و تنها یک عامل را تغییر دهید. نتیجه را در زمان و شرایط مشابه دوباره بسنجید؛ این کار کمک میکند اثر واقعی اقدام از تغییرات اتفاقی جدا شود.
ترکیب ABC و XYZ
ABC ارزش را میسنجد و XYZ میتواند نوسان تقاضا یا قابلیت پیشبینی را نشان دهد. قلم AX ارزش بالا و تقاضای پایدار دارد؛ AZ ارزش بالا اما تقاضای نامطمئن. این ماتریس برای سطح خدمت و موجودی اطمینان تصمیم دقیقتری میدهد.
جزئیات محصول، محیط یا وضعیت هر فرد میتواند نتیجه را عوض کند. دستور سازنده و داده همان موقعیت را مبنا بگذارید و از تعمیم یک تجربه منفرد به همه شرایط پرهیز کنید.
بازبینی و شاخصها
طبقهبندی را دستکم با تغییر مهم قیمت، تقاضا یا تأمین بازبینی کنید. نرخ کمبود، دقت موجودی، گردش، خواب سرمایه و سطح خدمت را برای هر گروه بسنجید. اگر A همیشه کمبود دارد، فقط افزایش شمارش کافی نیست و سیاست تأمین باید اصلاح شود.
جزئیات محصول، محیط یا وضعیت هر فرد میتواند نتیجه را عوض کند. دستور سازنده و داده همان موقعیت را مبنا بگذارید و از تعمیم یک تجربه منفرد به همه شرایط پرهیز کنید.
راهنمای مرحلهبهمرحله
مرحله 1: منطق پارتو، نه درصد ثابت
بسیاری از راهنماها برای A حدود ۱۰ تا ۲۰ درصد اقلام با ۵۰ تا ۷۰ درصد ارزش را مثال میزنند، اما مرزها باید از داده کسبوکار بیاید. ۸۰/۲۰ قانون طبیعی و اجباری نیست. هدف ایجاد سطحهای متفاوت کنترل است. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
مرحله 2: محاسبه ارزش مصرف سالانه
برای هر SKU، مقدار مصرف یا فروش سالانه را در هزینه واحد ضرب کنید. سپس اقلام را نزولی مرتب و سهم تجمعی ارزش را محاسبه کنید. داده برگشت، ضایعات و واحد اندازهگیری باید پاکسازی شود تا رتبهبندی گمراهکننده نشود. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
مرحله 3: تعیین گروهها
مدیر میتواند تا یک سهم تجمعی مشخص را A، بخش بعد را B و باقی را C بنامد. مرز باید با ظرفیت کنترل، ریسک کمبود و سیاست خرید هماهنگ باشد. تغییر دورهای مرزها طبیعی است و باید مستند شود. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
مرحله 4: تصویر میانمتن: شمارش چرخهای
اقلام A را با دفعات بیشتر و تلورانس کمتر شمارش کنید، B را با برنامه متوسط و C را با دورههای بلندتر. شمارش چرخهای اختلاف سیستم و موجودی واقعی را زودتر پیدا میکند و از توقف کامل انبار برای انبارگردانی میکاهد. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
مرحله 5: سیاست سفارش هر گروه
برای A پیشبینی نزدیکتر، نقطه سفارش دقیقتر و تأیید تغییرات مهم مناسب است. برای C میتوان فرایند سادهتر یا سفارش دستهای داشت، اگر هزینه نگهداری و تاریخ انقضا اجازه دهد. یک سیاست واحد برای همه SKUها منابع را هدر میدهد. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
مرحله 6: ارزش مالی تنها معیار نیست
قطعه ارزان اما حیاتی میتواند با نبود خود خط تولید را متوقف کند. اقلام دارای زمان تأمین طولانی، ریسک ایمنی، فسادپذیری یا الزام قانونی باید با معیارهای چندگانه ارتقا یابند. تحلیل ABC صرفاً مالی این خطر را پنهان میکند. پیش از رفتن به مرحله بعد، نتیجه را ثبت کنید و اگر نشانه خطر یا تناقضی دیدید، اقدام را متوقف و علت را بررسی کنید.
خطاهای رایج
در موضوع «مدیریت موجودی ABC»، شروع کار بدون تعریف وضعیت اولیه یکی از خطاهای رایج است. وقتی زمان، ابزار، نشانه یا عدد پایه ثبت نشده باشد، نمیتوان فهمید تغییر انجامشده واقعاً مفید بوده یا فقط همزمان با تغییر دیگری رخ داده است.
خطای دیگر، تکیه بر یک عدد یا توصیه عمومی بدون توجه به محدودیت همان موقعیت است. مشخصات سازنده، شرایط محیطی، سابقه فرد و هدف استفاده را کنار توصیه عمومی بخوانید. در تصمیمهای پزشکی، حقوقی یا ایمنی، ارزیابی متخصص را جایگزین حدس کنید.
همچنین چند تغییر همزمان، عیبیابی را دشوار میکند. از اقدام کمخطر و قابل برگشت شروع کنید، نتیجه را بسنجید و سپس مرحله بعد را انجام دهید. این ترتیب هم خطا را کم میکند و هم سابقهای قابل استفاده برای مراجعه تخصصی میسازد.
چکلیست کوتاه
- منطق پارتو، نه درصد ثابت
- محاسبه ارزش مصرف سالانه
- تعیین گروهها
- تصویر میانمتن: شمارش چرخهای
- سیاست سفارش هر گروه
- ارزش مالی تنها معیار نیست
- ترکیب ABC و XYZ
مطالب مرتبط
جمعبندی
مدیریت موجودی ABC روشی برای اولویتبندی اقلام است. در نسخه کلاسیک، ارزش مصرف سالانه هر قلم از ضرب مصرف سالانه در بهای واحد به دست میآید؛ اقلام بر اساس این عدد مرتب و به گروههای A، B و C تقسیم میشوند. گروه A معمولاً تعداد کمی از اقلام با سهم بزرگی از ارزش است و کنترل دقیقتری میگیرد.
راهکار مناسب باید با شرایط واقعی، مشخصات ابزار یا محصول و نشانههای قابل اندازهگیری هماهنگ باشد. تغییرها را مرحلهای انجام دهید و نتیجه را ثبت کنید. اگر مشکل ادامه یافت یا با خطر جانی، مالی یا حقوقی همراه بود، ارزیابی تخصصی را عقب نیندازید.
سوالات متداول
گروه A همیشه ۲۰ درصد اقلام است؟
خیر. این فقط یک الگوی رایج است و مرزها باید از توزیع واقعی ارزش و نیاز کنترل بیاید.
کالای ارزان میتواند A باشد؟
اگر مصرف سالانه یا اهمیت عملیاتی آن بالا باشد، ممکن است در A یا گروه بحرانی جدا قرار گیرد.
ABC هر چند وقت بازبینی شود؟
با تغییر محسوس قیمت، مصرف یا تأمین و در دورههای منظم متناسب با کسبوکار بازبینی شود.
ABC و XYZ چه تفاوتی دارند؟
ABC معمولاً ارزش مصرف را رتبهبندی میکند؛ XYZ نوسان یا قابلیت پیشبینی تقاضا را میسنجد.