
دوره بازگشت هزینه جذب مشتری نشان میدهد چند ماه طول میکشد حاشیه سود ناخالص حاصل از یک مشتری، هزینه جذب او را جبران کند. در مدل ساده، CAC بر حاشیه سود ناخالص ماهانه هر مشتری تقسیم میشود. برای کسبوکار واقعی، ریزش، تخفیف، زمان وصول و تفاوت کانالها باید در محاسبه کوهورت لحاظ شود.
دوره بازگشت هزینه جذب مشتری نشان میدهد چند ماه طول میکشد حاشیه سود ناخالص حاصل از یک مشتری، هزینه جذب او را جبران کند. در مدل ساده، CAC بر حاشیه سود ناخالص ماهانه هر مشتری تقسیم میشود. برای کسبوکار واقعی، ریزش، تخفیف، زمان وصول و تفاوت کانالها باید در محاسبه کوهورت لحاظ شود.
تعریف CAC
کل هزینه فروش و بازاریابی مرتبط با جذب در یک دوره بر تعداد مشتری جدید همان دوره تقسیم میشود؛ دامنه هزینهها باید ثابت تعریف شود.
فرمول، دوره و دامنه هزینه را ثابت تعریف کنید تا مقایسه معنا داشته باشد.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
حاشیه سود ماهانه
درآمد ماهانه بهتنهایی کافی نیست؛ هزینه مستقیم ارائه خدمت را کم کنید تا مبلغ واقعی بازپرداخت به دست آید.
میانگین کل را به کوهورت، کانال و بخش مشتری بشکنید تا تفاوتها پنهان نشوند.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
فرمول ساده
CAC تقسیم بر حاشیه سود ناخالص ماهانه، تعداد ماه تقریبی بازگشت را میدهد؛ فرض ثبات درآمد و ماندگاری در آن پنهان است.
شاخص را کنار جریان نقدی، ریزش و حاشیه سود بخوانید و سناریوهای مختلف بسازید.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
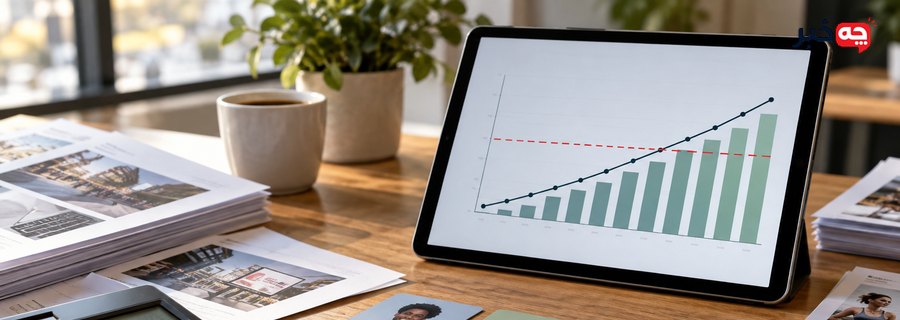
تصویر میانمتن: منحنی بازگشت
در تحلیل کوهورت، حاشیه سود تجمعی هر ماه رسم میشود و نقطه عبور از هزینه جذب، زمان بازگشت را نشان میدهد.
فرمول، دوره و دامنه هزینه را ثابت تعریف کنید تا مقایسه معنا داشته باشد.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
ریزش و بقا
اگر بخشی از مشتریان پیش از بازگشت CAC خارج شوند، میانگین ساده خوشبینانه میشود؛ جریان واقعی کوهورت را دنبال کنید.
میانگین کل را به کوهورت، کانال و بخش مشتری بشکنید تا تفاوتها پنهان نشوند.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
کانال و بخش مشتری
CAC و حاشیه مشتریان تبلیغ پولی، ارجاع یا فروش سازمانی فرق دارد؛ عدد کل میتواند کانال ضعیف را پنهان کند.
شاخص را کنار جریان نقدی، ریزش و حاشیه سود بخوانید و سناریوهای مختلف بسازید.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
هزینه فروش و تخفیف
حقوق تیم فروش، کمیسیون، ابزار، آژانس، اعتبار اولیه و تخفیف جذب باید طبق سیاست حسابداری مشخص وارد شوند.
فرمول، دوره و دامنه هزینه را ثابت تعریف کنید تا مقایسه معنا داشته باشد.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
کاربرد تصمیم
این شاخص برای بودجه رشد و نقدینگی مفید است، اما کنار LTV، نرخ ریزش، رشد و ظرفیت سرمایه سنجیده میشود.
میانگین کل را به کوهورت، کانال و بخش مشتری بشکنید تا تفاوتها پنهان نشوند.
برای استفاده عملی از این نکته در موضوع «دوره بازگشت هزینه جذب مشتری»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. یک متغیر را تغییر دهید و نتیجه را در همان شرایط بسنجید تا اثر واقعی از برداشت لحظهای جدا شود.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت و منبع بهروز تطبیق دهید. اگر احتمال آسیب، خسارت مالی یا از دست رفتن حق وجود دارد، بررسی تخصصی را پیش از اقدام برگشتناپذیر انجام دهید.
برنامه عملی مرحلهبهمرحله
مرحله 1: تعریف CAC
کل هزینه فروش و بازاریابی مرتبط با جذب در یک دوره بر تعداد مشتری جدید همان دوره تقسیم میشود؛ دامنه هزینهها باید ثابت تعریف شود. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 2: حاشیه سود ماهانه
درآمد ماهانه بهتنهایی کافی نیست؛ هزینه مستقیم ارائه خدمت را کم کنید تا مبلغ واقعی بازپرداخت به دست آید. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 3: فرمول ساده
CAC تقسیم بر حاشیه سود ناخالص ماهانه، تعداد ماه تقریبی بازگشت را میدهد؛ فرض ثبات درآمد و ماندگاری در آن پنهان است. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 4: تصویر میانمتن: منحنی بازگشت
در تحلیل کوهورت، حاشیه سود تجمعی هر ماه رسم میشود و نقطه عبور از هزینه جذب، زمان بازگشت را نشان میدهد. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 5: ریزش و بقا
اگر بخشی از مشتریان پیش از بازگشت CAC خارج شوند، میانگین ساده خوشبینانه میشود؛ جریان واقعی کوهورت را دنبال کنید. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 6: کانال و بخش مشتری
CAC و حاشیه مشتریان تبلیغ پولی، ارجاع یا فروش سازمانی فرق دارد؛ عدد کل میتواند کانال ضعیف را پنهان کند. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 7: هزینه فروش و تخفیف
حقوق تیم فروش، کمیسیون، ابزار، آژانس، اعتبار اولیه و تخفیف جذب باید طبق سیاست حسابداری مشخص وارد شوند. نتیجه را ثبت کنید و فقط پس از روشن شدن آن سراغ مرحله بعد بروید. اگر نتیجه مبهم بود، همان مرحله را در شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
خطاهای رایج
در موضوع «دوره بازگشت هزینه جذب مشتری»، تغییر چند عامل با هم، اتکا به یک تجربه و استفاده از تعریف مبهم از خطاهای رایج است. مسئله و معیار موفقیت را مشخص کنید و از کمخطرترین بررسی شروع کنید.
منبع بدون تاریخ یا توصیهای که ویژگی فرد، ماده، خودرو، قرارداد یا کسبوکار را نادیده میگیرد ممکن است نتیجه نادرست بسازد. میان علامت، علت احتمالی و نتیجه قطعی تفاوت بگذارید.
مطالب مرتبط
جمعبندی
دوره بازگشت هزینه جذب مشتری نشان میدهد چند ماه طول میکشد حاشیه سود ناخالص حاصل از یک مشتری، هزینه جذب او را جبران کند. در مدل ساده، CAC بر حاشیه سود ناخالص ماهانه هر مشتری تقسیم میشود. برای کسبوکار واقعی، ریزش، تخفیف، زمان وصول و تفاوت کانالها باید در محاسبه کوهورت لحاظ شود.
راهکارها را مرحلهای اجرا کنید و نتیجه را نگه دارید. اگر مشکل ادامه داشت یا پیامد تصمیم جدی بود، از متخصص همان حوزه کمک بگیرید.
سوالات متداول
از کجا شروع کنیم؟
مسئله و وضعیت فعلی را ثبت کنید و نخستین بررسی کمخطر را انجام دهید.
آیا یک نشانه کافی است؟
خیر؛ روند، شرایط و شواهد دیگر نیز باید سنجیده شوند.
چه زمانی متخصص لازم است؟
وقتی نشانه خطر، خسارت قابل توجه یا ابهام تخصصی وجود دارد.
چطور نتیجه را بسنجیم؟
معیار اولیه را در شرایط مشابه دوباره اندازه بگیرید و تغییرها را ثبت کنید.