
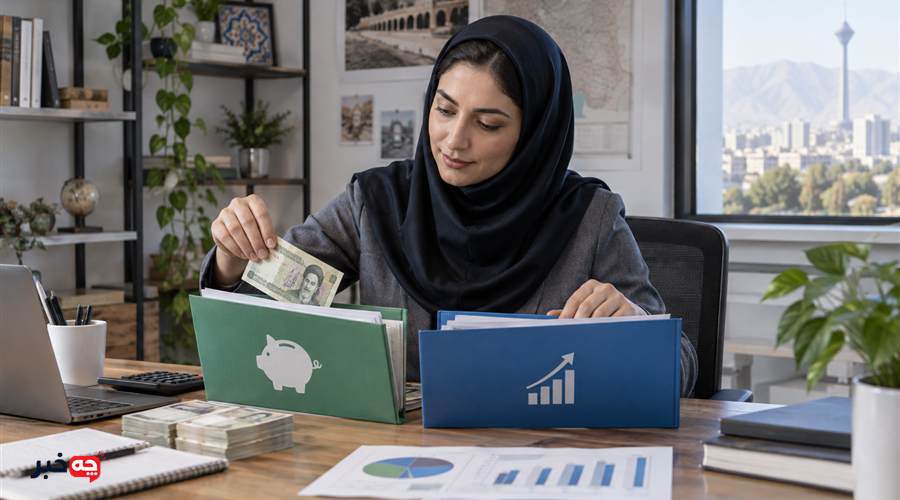
صاحب کسبوکار کوچک باید پیش از سرمایهگذاری، جریان نقدی عملیاتی، مالیات، بدهی و ذخیره اضطراری را جدا کند. سرمایهای که ممکن است برای حقوق، اجاره یا خرید موجودی لازم شود نباید در دارایی پرنوسان قرار گیرد. هدف، افق زمانی و تحمل ریسک باید پیش از انتخاب ابزار روشن باشند.
- حساب شخصی و کسبوکار را جدا کنید.
- ذخیره اضطراری را پیش از ریسک بسازید.
- افق زمانی هر هدف را مشخص کنید.
- تنوع و هزینه ابزار را بررسی کنید.
اولین قدم چیست؟
جریان نقدی و پول قابل خرج باید از سود روی کاغذ جدا شود. زمان وصول و پرداخت میتواند کسبوکار سودده را دچار کمبود نقد کند. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای مدیریت مالی کسبوکار SBA را ببینید و تاریخ اطلاعات را کنترل کنید.
پیشبینی سیزده هفتهای بسازید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که کل موجودی حساب را مازاد ندانید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب مدیریت درآمد نامنظم پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
صندوق اضطراری چقدر باشد؟
اندازه ذخیره به هزینه ثابت و نوسان فروش بستگی دارد. هدف باید بر سناریوی واقعی ماه کمدرآمد تکیه کند. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای راهنمای سرمایهگذاری Investor.gov را ببینید و تاریخ اطلاعات را کنترل کنید.
هزینه ضروری ماهانه را محاسبه کنید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که عدد عمومی را بدون تطبیق نپذیرید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب جداسازی مالی شخصی و کسبوکار پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
بدهی را مقدم بدانیم؟
بدهی پرهزینه میتواند بازده سرمایهگذاری را خنثی کند. نرخ مؤثر و جریمه بازپرداخت باید مقایسه شوند. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای صندوق اضطراری CFPB را ببینید و تاریخ اطلاعات را کنترل کنید.
فهرست بدهیها را بر اساس هزینه مرتب کنید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که همه بدهیها را یکسان نبینید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب اصول حسابداری کسبوکار کوچک پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
سرمایه کوتاهمدت کجا باشد؟
پول نزدیک باید نقدشوندگی و نوسان پایینتری داشته باشد. بازده بالاتر معمولاً بدون ریسک بیشتر نیست. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای مدیریت مالی کسبوکار SBA را ببینید و تاریخ اطلاعات را کنترل کنید.
افق هر مبلغ را روی برچسب حساب بنویسید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که پول حقوق را وارد دارایی پرنوسان نکنید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب مدیریت درآمد نامنظم پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
تنوع چگونه کمک میکند؟
تقسیم سرمایه میان داراییها وابستگی به یک نتیجه را کم میکند. تنوع زیان را حذف نمیکند و هزینه هم دارد. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای راهنمای سرمایهگذاری Investor.gov را ببینید و تاریخ اطلاعات را کنترل کنید.
ترکیب را دورهای بازبینی کنید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که روی صنعت خودتان دو بار ریسک نکنید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب جداسازی مالی شخصی و کسبوکار پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
برنامه را چگونه پایدار کنیم؟
انتقال خودکار درصدی از وصولها رفتار را منظم میکند. درآمد نامنظم به درصد انعطافپذیر نیاز دارد. پاسخ درست باید شرایط فرد، زمان رخداد و میزان خطر را هم در نظر بگیرد. برای جزئیات معتبر، راهنمای صندوق اضطراری CFPB را ببینید و تاریخ اطلاعات را کنترل کنید.
پس از هر وصول سهم ذخیره را جدا کنید. این اقدام را به یک مرحله روشن تبدیل کنید و نتیجه را ثبت کنید. وقتی فقط یک متغیر تغییر کند، میتوان فهمید کدام انتخاب واقعاً اثر داشته است. اگر نتیجه با انتظار فاصله داشت، پیش از رفتن به مرحله بعد کیفیت اجرا و محدودیتهای محیط را بازبینی کنید.
خطای رایج این است که پسانداز را به آخر ماه موکول نکنید. تجربه یک فرد یا یک بار اجرا برای نتیجهگیری عمومی کافی نیست. داده واقعی، مشخصات دقیق و شرایط استفاده را کنار ادعاها بگذارید. در تصمیمهای پزشکی، حقوقی، مالی یا ایمنی، نظر متخصص و مرجع رسمی بر توصیه عمومی اولویت دارد.
برای ادامه مسیر، مطلب اصول حسابداری کسبوکار کوچک پاسخ پرسش مرتبطی را میدهد. ابتدا نکته همین بخش را اجرا یا بررسی کنید و بعد سراغ مطلب مکمل بروید. این ترتیب از پراکندگی جلوگیری میکند و باعث میشود هر پیوند داخلی واقعاً بخشی از مسیر یادگیری باشد.
یک معیار ساده برای بازبینی تعیین کنید: زمان، هزینه، شدت نشانه، میزان خطا یا کیفیت خروجی. معیار را پیش از اقدام بنویسید و در شرایط مشابه دوباره بسنجید. تصمیم خوب الزاماً پیچیده نیست؛ باید قابل اجرا، قابل سنجش و متناسب با پیامد اشتباه باشد.
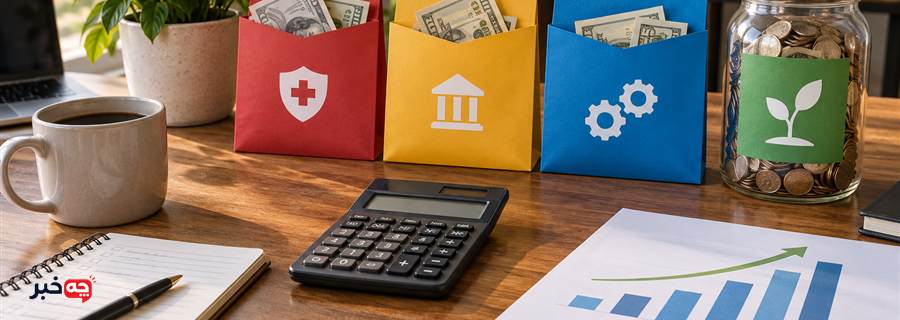
برنامه عملی برای پسانداز صاحبان کسبوکار کوچک
وضعیت امروز را در یک جمله ثبت کنید و فقط یک اقدام کمخطر انتخاب کنید. هدف باید آنقدر روشن باشد که بتوانید زمان شروع و نشانه موفقیت را بنویسید. ابزار، مدرک یا اطلاعات لازم را پیش از اجرا آماده کنید تا وقفه باعث تصمیم عجولانه نشود.
اقدام را در چند نوبت مشابه تکرار و نتیجه را کوتاه ثبت کنید. روز بعد فقط در صورتی یک عامل را تغییر دهید که داده کافی از مرحله قبل دارید. در موضوعی که قانون، قیمت، نرمافزار یا راهنمای پزشکی تغییرپذیر است، منبع رسمی را همان روز دوباره باز کنید.
در پایان سه انتخاب دارید: ادامه، اصلاح یا توقف. ادامه زمانی منطقی است که معیار بهتر شده و خطر تازهای ایجاد نشده باشد. اصلاح باید کوچک و مشخص باشد. اگر نشانه هشدار، هزینه پیشبینینشده یا ابهام مهم وجود دارد، توقف و گرفتن کمک تخصصی تصمیم درستتری است.
| مرحله | کار اصلی | معیار کنترل |
|---|---|---|
| بررسی | ثبت وضعیت و محدودیت | یک خط مبنای روشن |
| اجرا | تغییر فقط یک عامل | ثبت زمان و نتیجه |
| بازبینی | ادامه، اصلاح یا توقف | مقایسه با خط مبنا |
صاحب کسبوکار کوچک باید پیش از سرمایهگذاری، جریان نقدی عملیاتی، مالیات، بدهی و ذخیره اضطراری را جدا کند. سرمایهای که ممکن است برای حقوق، اجاره یا خرید موجودی لازم شود نباید در دارایی پرنوسان قرار گیرد. هدف، افق زمانی و تحمل ریسک باید پیش از انتخاب ابزار روشن باشند. بهترین مسیر این است که از اقدام ساده و قابل سنجش شروع کنید، نتیجه را ثبت کنید و برای تصمیم پرخطر به منبع رسمی یا متخصص مراجعه کنید. توصیهای که با شرایط واقعی شما هماهنگ نباشد، حتی اگر مشهور باشد، لزوماً انتخاب مناسبی نیست.
مهمترین قدم برای پسانداز صاحبان کسبوکار کوچک چیست؟
چطور از درست بودن اطلاعات مطمئن شویم؟
چه خطایی بیشتر رخ میدهد؟
چه زمانی از متخصص کمک بگیریم؟
- مدیریت مالی کسبوکار SBA: مشاهده منبع
- راهنمای سرمایهگذاری Investor.gov: مشاهده منبع
- صندوق اضطراری CFPB: مشاهده منبع