
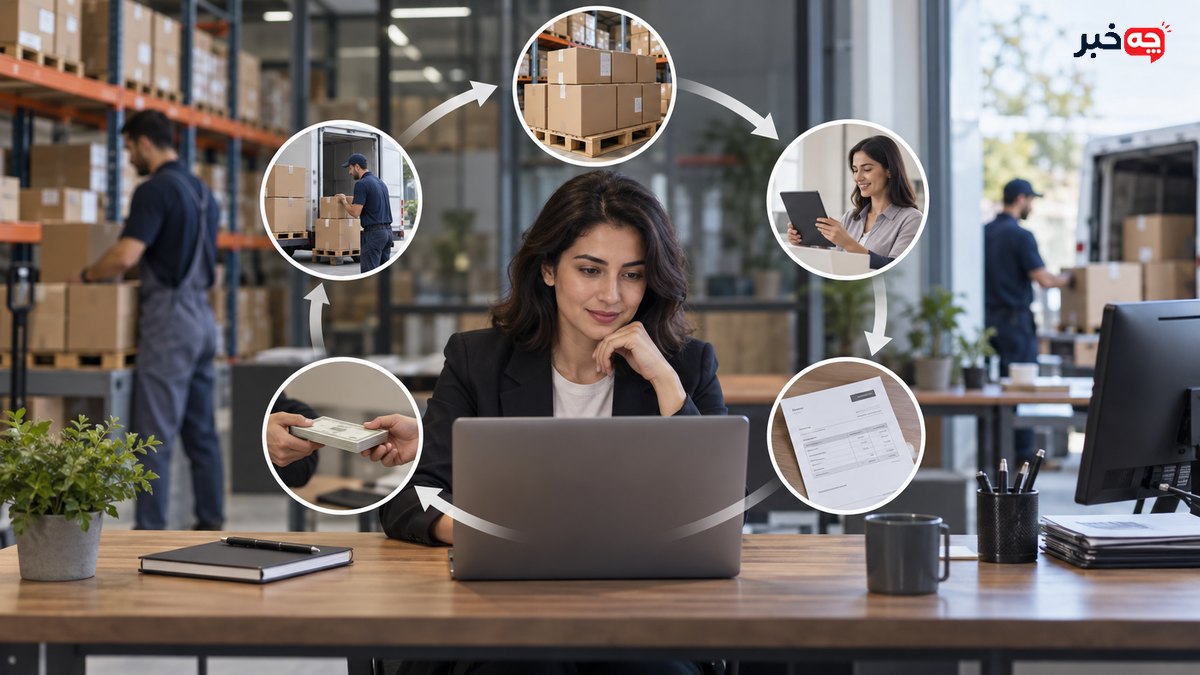
چرخه تبدیل وجه نقد یا CCC نشان میدهد پول عملیاتی چه مدت در موجودی و مطالبات گیر میماند تا دوباره به نقد تبدیل شود. فرمول رایج آن «روزهای موجودی + روزهای وصول مطالبات − روزهای پرداخت بدهی» است. عدد کوتاهتر معمولاً فشار نقدینگی را کم میکند، اما تفسیر باید با صنعت، رشد و کیفیت عملیات همراه باشد.
چرخه تبدیل وجه نقد یا CCC نشان میدهد پول عملیاتی چه مدت در موجودی و مطالبات گیر میماند تا دوباره به نقد تبدیل شود. فرمول رایج آن «روزهای موجودی + روزهای وصول مطالبات − روزهای پرداخت بدهی» است. عدد کوتاهتر معمولاً فشار نقدینگی را کم میکند، اما تفسیر باید با صنعت، رشد و کیفیت عملیات همراه باشد.
روزهای موجودی یا DIO
DIO زمان متوسط ماندن موجودی پیش از فروش را تخمین میزند. فرمول رایج از میانگین موجودی تقسیم بر بهای تمامشده فروش و ضرب در تعداد روزهای دوره استفاده میکند. موجودی فصلی یا رشد سریع میتواند میانگین ساده را منحرف کند.
شرایط فرد، وسیله یا محیط میتواند نتیجه را تغییر دهد. راهنمای معتبر و داده همان موقعیت را مبنا بگذارید و یک تجربه را بدون بررسی به همه شرایط تعمیم ندهید.
روزهای وصول مطالبات یا DSO
DSO زمان متوسط دریافت وجه از مشتری را نشان میدهد. میانگین حسابهای دریافتنی بر فروش اعتباری ضرب در روزهای دوره محاسبه میشود. استفاده از کل فروش در کسبوکاری با فروش نقدی زیاد نتیجه را اشتباه میکند.
برای استفاده عملی، وضعیت فعلی را با تاریخ و معیار روشن ثبت کنید. یک تغییر را انجام دهید و نتیجه را در شرایط مشابه دوباره بسنجید تا اثر واقعی آن از تغییرات همزمان جدا شود.
روزهای پرداخت بدهی یا DPO
DPO مدت متوسط پرداخت به تأمینکننده است. افزایش آن نقدینگی را موقتاً نگه میدارد، اما تأخیر خارج از قرارداد میتواند تخفیف، اعتبار و تأمین را آسیب بزند. هدف استفاده کامل از شرایط توافقشده است، نه عقب انداختن بیقاعده.
شرایط فرد، وسیله یا محیط میتواند نتیجه را تغییر دهد. راهنمای معتبر و داده همان موقعیت را مبنا بگذارید و یک تجربه را بدون بررسی به همه شرایط تعمیم ندهید.
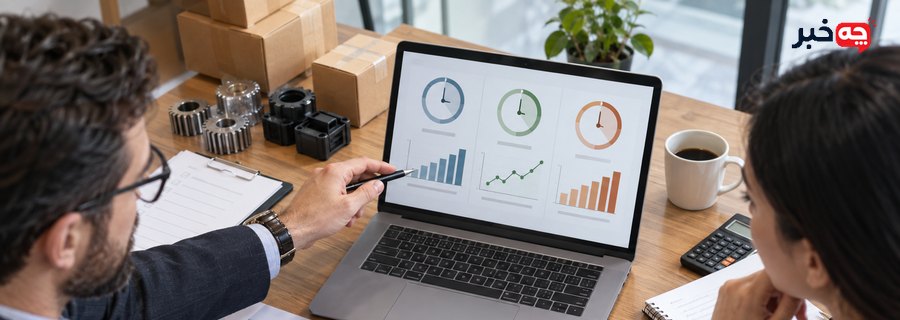
تصویر میانمتن: کنار هم گذاشتن سه زمان
مدیر مالی باید DIO، DSO و DPO را در یک دوره و با مبنای روز یکسان بسنجد. سپس تغییر هر بخش را جدا ببیند. کاهش CCC ممکن است از فروش سریعتر یا از کمبود خطرناک موجودی آمده باشد؛ عدد بدون علت کافی نیست.
برای استفاده عملی، وضعیت فعلی را با تاریخ و معیار روشن ثبت کنید. یک تغییر را انجام دهید و نتیجه را در شرایط مشابه دوباره بسنجید تا اثر واقعی آن از تغییرات همزمان جدا شود.
یک مثال ساده
اگر موجودی ۵۰ روز بماند، وصول ۳۰ روز طول بکشد و پرداخت به تأمینکننده در ۲۵ روز انجام شود، CCC برابر ۵۵ روز است. یعنی از منظر میانگین، پول حدود ۵۵ روز میان پرداخت و برگشت به نقد درگیر است.
شرایط فرد، وسیله یا محیط میتواند نتیجه را تغییر دهد. راهنمای معتبر و داده همان موقعیت را مبنا بگذارید و یک تجربه را بدون بررسی به همه شرایط تعمیم ندهید.
راههای کاهش موجودی
پیشبینی تقاضا، طبقهبندی ABC، اندازه سفارش مناسب و کاهش اقلام راکد DIO را کم میکند. کاهش افراطی موجودی میتواند فروش از دسترفته و توقف تولید بسازد. سطح خدمت و ریسک تأمین باید کنار سرمایه در گردش سنجیده شود.
برای استفاده عملی، وضعیت فعلی را با تاریخ و معیار روشن ثبت کنید. یک تغییر را انجام دهید و نتیجه را در شرایط مشابه دوباره بسنجید تا اثر واقعی آن از تغییرات همزمان جدا شود.
راههای بهبود وصول
اعتبارسنجی مشتری، شرایط پرداخت روشن، فاکتور دقیق و پیگیری پیش از سررسید DSO را کاهش میدهد. تخفیف پرداخت زودهنگام باید با هزینه سرمایه مقایسه شود. اختلافهای فاکتور را سریع حل کنید تا وصول بیدلیل عقب نیفتد.
شرایط فرد، وسیله یا محیط میتواند نتیجه را تغییر دهد. راهنمای معتبر و داده همان موقعیت را مبنا بگذارید و یک تجربه را بدون بررسی به همه شرایط تعمیم ندهید.
مقایسه و پایش
CCC را ماهانه یا فصلی با روند خود شرکت و کسبوکارهای هممدل مقایسه کنید. عدد منفی در برخی مدلها طبیعی است، چون پول مشتری پیش از پرداخت تأمینکننده دریافت میشود. کیفیت داده و فصل را در تحلیل ثبت کنید.
برای استفاده عملی، وضعیت فعلی را با تاریخ و معیار روشن ثبت کنید. یک تغییر را انجام دهید و نتیجه را در شرایط مشابه دوباره بسنجید تا اثر واقعی آن از تغییرات همزمان جدا شود.
برنامه عملی مرحلهبهمرحله
مرحله 1: روزهای موجودی یا DIO
DIO زمان متوسط ماندن موجودی پیش از فروش را تخمین میزند. فرمول رایج از میانگین موجودی تقسیم بر بهای تمامشده فروش و ضرب در تعداد روزهای دوره استفاده میکند. موجودی فصلی یا رشد سریع میتواند میانگین ساده را منحرف کند. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 2: روزهای وصول مطالبات یا DSO
DSO زمان متوسط دریافت وجه از مشتری را نشان میدهد. میانگین حسابهای دریافتنی بر فروش اعتباری ضرب در روزهای دوره محاسبه میشود. استفاده از کل فروش در کسبوکاری با فروش نقدی زیاد نتیجه را اشتباه میکند. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 3: روزهای پرداخت بدهی یا DPO
DPO مدت متوسط پرداخت به تأمینکننده است. افزایش آن نقدینگی را موقتاً نگه میدارد، اما تأخیر خارج از قرارداد میتواند تخفیف، اعتبار و تأمین را آسیب بزند. هدف استفاده کامل از شرایط توافقشده است، نه عقب انداختن بیقاعده. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 4: تصویر میانمتن: کنار هم گذاشتن سه زمان
مدیر مالی باید DIO، DSO و DPO را در یک دوره و با مبنای روز یکسان بسنجد. سپس تغییر هر بخش را جدا ببیند. کاهش CCC ممکن است از فروش سریعتر یا از کمبود خطرناک موجودی آمده باشد؛ عدد بدون علت کافی نیست. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 5: یک مثال ساده
اگر موجودی ۵۰ روز بماند، وصول ۳۰ روز طول بکشد و پرداخت به تأمینکننده در ۲۵ روز انجام شود، CCC برابر ۵۵ روز است. یعنی از منظر میانگین، پول حدود ۵۵ روز میان پرداخت و برگشت به نقد درگیر است. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 6: راههای کاهش موجودی
پیشبینی تقاضا، طبقهبندی ABC، اندازه سفارش مناسب و کاهش اقلام راکد DIO را کم میکند. کاهش افراطی موجودی میتواند فروش از دسترفته و توقف تولید بسازد. سطح خدمت و ریسک تأمین باید کنار سرمایه در گردش سنجیده شود. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
مرحله 7: راههای بهبود وصول
اعتبارسنجی مشتری، شرایط پرداخت روشن، فاکتور دقیق و پیگیری پیش از سررسید DSO را کاهش میدهد. تخفیف پرداخت زودهنگام باید با هزینه سرمایه مقایسه شود. اختلافهای فاکتور را سریع حل کنید تا وصول بیدلیل عقب نیفتد. نتیجه این مرحله را ثبت کنید و پیش از رفتن به مرحله بعد، هر نشانه خطر یا اختلاف با انتظار را بررسی کنید.
خطاهای رایج
در موضوع «چرخه تبدیل وجه نقد»، شروع بدون تعریف وضعیت اولیه و تغییر دادن چند عامل با هم، نتیجه را مبهم میکند. از اقدام کمخطر و قابل برگشت آغاز کنید و هر مرحله را جدا بسنجید.
تکیه بر یک عدد یا توصیه عمومی نیز ممکن است گمراهکننده باشد. مشخصات سازنده، شرایط محیطی و سابقه فرد یا سازمان را کنار توصیه عمومی بخوانید. در تصمیم پزشکی، حقوقی یا ایمنی از متخصص همان حوزه کمک بگیرید.
نادیده گرفتن نشانه هشدار برای رسیدن سریعتر به نتیجه، هزینه و خطر را بیشتر میکند. توقف بهموقع و ثبت دقیق اطلاعات معمولاً برای عیبیابی یا مراجعه تخصصی ارزش بیشتری از ادامه آزمون و خطا دارد.
چکلیست کوتاه
- روزهای موجودی یا DIO
- روزهای وصول مطالبات یا DSO
- روزهای پرداخت بدهی یا DPO
- تصویر میانمتن: کنار هم گذاشتن سه زمان
- یک مثال ساده
- راههای کاهش موجودی
- راههای بهبود وصول
ارزیابی نتیجه
پس از اجرای توصیهها، همان شاخصی را که در شروع ثبت کردهاید دوباره بررسی کنید. تغییر کوتاهمدت را با نتیجه پایدار اشتباه نگیرید و شرایط آزمون را تا حد ممکن یکسان نگه دارید. اگر نتیجه برخلاف انتظار بود، به مرحله قبل برگردید و بهجای افزودن تغییر تازه، علت اختلاف را پیدا کنید. این سابقه برای تصمیم بعدی یا توضیح مسئله به متخصص نیز مفید است.
مطالب مرتبط
جمعبندی
چرخه تبدیل وجه نقد یا CCC نشان میدهد پول عملیاتی چه مدت در موجودی و مطالبات گیر میماند تا دوباره به نقد تبدیل شود. فرمول رایج آن «روزهای موجودی + روزهای وصول مطالبات − روزهای پرداخت بدهی» است. عدد کوتاهتر معمولاً فشار نقدینگی را کم میکند، اما تفسیر باید با صنعت، رشد و کیفیت عملیات همراه باشد.
راهکارها را مرحلهای اجرا و نتیجه را ثبت کنید. اگر مشکل ادامه یافت یا پیامد جانی، مالی یا حقوقی داشت، ارزیابی تخصصی را عقب نیندازید.
سوالات متداول
فرمول CCC چیست؟
DIO بهعلاوه DSO منهای DPO.
CCC کمتر همیشه بهتر است؟
معمولاً نقدینگی را بهتر میکند، اما کاهش ناشی از کمبود موجودی یا فشار به تأمینکننده مطلوب نیست.
عدد منفی ممکن است؟
بله، وقتی وجه مشتری پیش از موعد پرداخت به تأمینکننده دریافت شود.
با چه دورهای محاسبه کنیم؟
دوره باید با چرخه کسبوکار سازگار و برای مقایسههای بعدی ثابت باشد.