
حاشیه مشارکت برابر است با درآمد فروش منهای هزینههای متغیر مرتبط با همان فروش. این مبلغ ابتدا هزینههای ثابت را پوشش میدهد و پس از عبور از نقطه سربهسر به سود کمک میکند. نسبت حاشیه مشارکت نیز از تقسیم حاشیه مشارکت بر فروش به دست میآید.
حاشیه مشارکت برابر است با درآمد فروش منهای هزینههای متغیر مرتبط با همان فروش. این مبلغ ابتدا هزینههای ثابت را پوشش میدهد و پس از عبور از نقطه سربهسر به سود کمک میکند. نسبت حاشیه مشارکت نیز از تقسیم حاشیه مشارکت بر فروش به دست میآید.
هزینه متغیر چیست
مواد مستقیم، کارمزد فروش و بخشی از ارسال با تعداد واحد تغییر میکند. طبقهبندی باید با مدل واقعی کسبوکار هماهنگ باشد.
فرمول و بازه زمانی را پیش از محاسبه تعریف کنید تا عدد قابل مقایسه باشد.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
فرمول هر واحد
قیمت فروش هر واحد منهای هزینه متغیر همان واحد، حاشیه مشارکت واحد را میدهد.
میانگین کل را به بخشهای معنادار تقسیم کنید تا مسئله پنهان نماند.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
نسبت حاشیه
تقسیم حاشیه مشارکت کل بر درآمد فروش نشان میدهد از هر واحد فروش چه سهمی برای هزینه ثابت و سود میماند.
تصمیم را با سناریوی پایه، خوشبینانه و بدبینانه بسنجید و اثر نقدینگی را فراموش نکنید.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
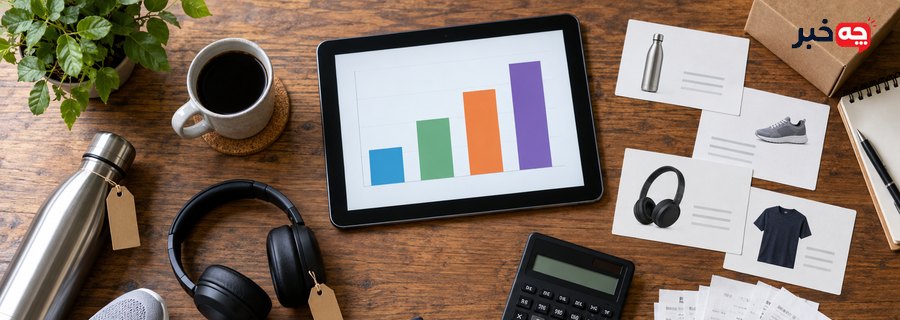
تصویر میانمتن: محاسبه محصول
کنار هم گذاشتن قیمت، هزینه متغیر و حجم فروش کمک میکند سهم هر محصول در پوشش هزینه ثابت دیده شود.
فرمول و بازه زمانی را پیش از محاسبه تعریف کنید تا عدد قابل مقایسه باشد.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
نقطه سربهسر
هزینه ثابت تقسیم بر حاشیه مشارکت واحد، تعداد تقریبی فروش لازم برای سربهسر را میدهد؛ فرض ثبات ترکیب فروش مهم است.
میانگین کل را به بخشهای معنادار تقسیم کنید تا مسئله پنهان نماند.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
مقایسه محصولات
در محدودیت ظرفیت، فقط درصد بالاتر کافی نیست؛ حاشیه به ازای منبع محدودکننده مانند ساعت دستگاه را هم بسنجید.
تصمیم را با سناریوی پایه، خوشبینانه و بدبینانه بسنجید و اثر نقدینگی را فراموش نکنید.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
خطاهای رایج
قرار دادن هزینه ثابت در هزینه متغیر، ندیدن تخفیف و مرجوعی یا استفاده از میانگین نامرتبط نتیجه را منحرف میکند.
فرمول و بازه زمانی را پیش از محاسبه تعریف کنید تا عدد قابل مقایسه باشد.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
کاربرد تصمیم
برای قیمتگذاری، کمپین، پذیرش سفارش و سناریوی فروش مفید است، اما جریان نقدی و تقاضا را جایگزین نمیکند.
میانگین کل را به بخشهای معنادار تقسیم کنید تا مسئله پنهان نماند.
برای استفاده عملی از این نکته در موضوع «حاشیه مشارکت»، وضعیت پایه را با تاریخ و معیار روشن ثبت کنید. فقط یک متغیر را تغییر دهید و نتیجه را در همان شرایط دوباره بسنجید؛ این کار اثر واقعی را از برداشت لحظهای جدا میکند.
شرایط افراد، ابزارها و محیط یکسان نیست. توصیه را با محدودیت همان موقعیت، راهنمای رسمی و اطلاعات بهروز تطبیق دهید. اگر احتمال آسیب بدنی، خسارت مالی یا از دست رفتن اطلاعات وجود دارد، بررسی تخصصی را قبل از اقدام برگشتناپذیر انجام دهید.
برنامه عملی مرحلهبهمرحله
مرحله 1: هزینه متغیر چیست
مواد مستقیم، کارمزد فروش و بخشی از ارسال با تعداد واحد تغییر میکند. طبقهبندی باید با مدل واقعی کسبوکار هماهنگ باشد. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 2: فرمول هر واحد
قیمت فروش هر واحد منهای هزینه متغیر همان واحد، حاشیه مشارکت واحد را میدهد. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 3: نسبت حاشیه
تقسیم حاشیه مشارکت کل بر درآمد فروش نشان میدهد از هر واحد فروش چه سهمی برای هزینه ثابت و سود میماند. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 4: تصویر میانمتن: محاسبه محصول
کنار هم گذاشتن قیمت، هزینه متغیر و حجم فروش کمک میکند سهم هر محصول در پوشش هزینه ثابت دیده شود. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 5: نقطه سربهسر
هزینه ثابت تقسیم بر حاشیه مشارکت واحد، تعداد تقریبی فروش لازم برای سربهسر را میدهد؛ فرض ثبات ترکیب فروش مهم است. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 6: مقایسه محصولات
در محدودیت ظرفیت، فقط درصد بالاتر کافی نیست؛ حاشیه به ازای منبع محدودکننده مانند ساعت دستگاه را هم بسنجید. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
مرحله 7: خطاهای رایج
قرار دادن هزینه ثابت در هزینه متغیر، ندیدن تخفیف و مرجوعی یا استفاده از میانگین نامرتبط نتیجه را منحرف میکند. نتیجه را بنویسید و پیش از مرحله بعد مطمئن شوید تغییر تازهای وارد آزمایش نشده است. اگر نتیجه مبهم بود، همان مرحله را با شرایط کنترلشده تکرار کنید و در صورت وجود نشانه خطر، کار را متوقف کنید.
خطاهای رایج
در موضوع «حاشیه مشارکت»، استفاده از تعریف مبهم، تغییر چند عامل با هم و اتکا به یک تجربه از خطاهای رایج است. ابتدا مسئله و معیار موفقیت را مشخص کنید. سپس از کمخطرترین مرحله شروع کنید و شواهد هر تصمیم را نگه دارید.
اطلاعات بدون تاریخ یا توصیهای که مشخصات فرد، دستگاه، ماده یا کسبوکار را نادیده میگیرد ممکن است نتیجه نادرست بسازد. منابع رسمی را دوباره بررسی کنید و میان علامت، علت احتمالی و تشخیص قطعی تفاوت بگذارید.
مطالب مرتبط
جمعبندی
حاشیه مشارکت برابر است با درآمد فروش منهای هزینههای متغیر مرتبط با همان فروش. این مبلغ ابتدا هزینههای ثابت را پوشش میدهد و پس از عبور از نقطه سربهسر به سود کمک میکند. نسبت حاشیه مشارکت نیز از تقسیم حاشیه مشارکت بر فروش به دست میآید.
راهکارها را مرحلهای اجرا و نتیجه را ثبت کنید. در صورت ادامه مشکل، وجود نشانه خطر یا بالا بودن پیامد تصمیم، از متخصص همان حوزه کمک بگیرید.
سوالات متداول
از کجا شروع کنیم؟
از تعریف دقیق مسئله و ثبت وضعیت فعلی شروع کنید و کمخطرترین بررسی را انجام دهید.
آیا یک عدد یا نشانه کافی است؟
خیر؛ نتیجه باید با شرایط، روند و شواهد دیگر تفسیر شود.
چه زمانی متخصص لازم است؟
وقتی نشانه خطر، خسارت قابل توجه یا ابهام تخصصی وجود دارد.
چطور نتیجه را بسنجیم؟
معیار اولیه را در شرایط مشابه دوباره اندازه بگیرید و تغییرها را ثبت کنید.